2020年中国聚酰胺产量、消费量及进出口现状分析 行业处于高速发展阶段
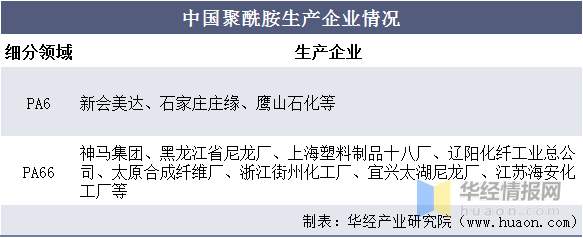
聚酰胺(PA),俗称尼龙,是分子主链上含有重复酰胺基团的热塑性树脂总称,也是五大通用工程塑料中产量最大、用途最广的品种。2020年,尽管受到新冠疫情冲击,中国聚酰胺行业仍展现出强劲韧性,产量、消费量持续增长,进出口结构优化,整体处于高速发展阶段。
一、产量分析:产能扩张,产量稳步提升
2020年,中国聚酰胺总产能超过600万吨/年,其中PA6产能约500万吨/年,PA66产能约60万吨/年。全年聚酰胺产量约450万吨,同比增长约8%。PA6产量约380万吨,占绝对主导;PA66产量约40万吨。产量增长主要得益于原料己内酰胺国产化率提升及聚合技术突破。
二、消费量分析:需求旺盛,自给率提高
2020年,中国聚酰胺表观消费量约480万吨,同比增长约7%。PA6消费量约410万吨,PA66约50万吨。消费结构上,合成纤维制造仍是最大下游,占比约70%,主要用于锦纶长丝和短纤;工程塑料占比约20%,用于汽车、电子电气等领域;其余为薄膜和单丝等。人均消费量仍低于发达国家,增长空间广阔。
三、进出口现状:进口替代加速,出口增长显著
2020年,中国聚酰胺进口量约50万吨,同比下降约10%,进口依存度降至约10%。进口主要以高端PA66和特种聚酰胺为主。出口量约20万吨,同比增长约15%,主要出口至东南亚、欧洲等地。贸易逆差缩小,表明国内产品竞争力提升,进口替代进程加快。
四、合成纤维制造:核心驱动,锦纶需求强劲
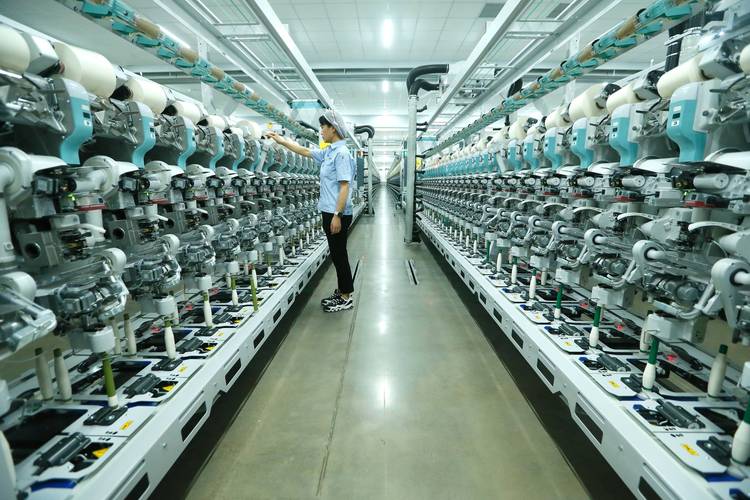
合成纤维制造是聚酰胺最大的消费领域。2020年,中国锦纶产量约380万吨,同比增长约8%,占合成纤维总产量的约7%。锦纶长丝用于纺织服装、家纺、产业用纺织品等;短纤用于地毯、毛毯等。随着运动休闲服饰需求增长,锦纶消费持续向好。
五、行业发展趋势:高速发展,前景可期
中国聚酰胺行业仍将处于高速发展期。一方面,原料己二腈国产化突破将缓解PA66瓶颈;另一方面,新能源汽车、5G通信、轨道交通等对轻量化材料需求增加,工程塑料消费将提速;环保政策推动生物基聚酰胺发展。预计到2025年,中国聚酰胺产能将超过800万吨/年,消费量突破600万吨。
2020年中国聚酰胺行业在疫情下逆势增长,产量、消费量齐升,进出口结构改善,合成纤维制造支撑强劲。行业正处于高速发展阶段,未来前景广阔。
如若转载,请注明出处:http://www.daruntai.com/product/41.html
更新时间:2026-11-07 23:50:17