2019年1月合成纤维制造工业生产者出厂价格指数统计分析
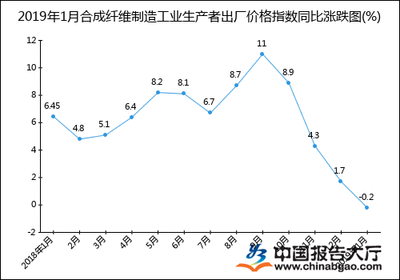
合成纤维制造工业是纺织产业链的重要环节,其产品价格变动直接影响下游纺织、服装等行业成本。工业生产者出厂价格指数(PPI)是反映工业企业产品出厂价格变动趋势和程度的相对数,对于监测行业运行状况、分析市场供需变化具有重要意义。本文基于国家统计局及相关行业数据,对2019年1月合成纤维制造工业生产者出厂价格指数进行统计分析,以揭示行业价格走势及影响因素。
一、总体价格指数运行情况
2019年1月,合成纤维制造工业生产者出厂价格指数(上年同月=100)为97.8,同比下降2.2%,延续了2018年下半年以来的下行态势。从环比看,1月价格指数(上月=100)为99.5,环比下降0.5%,降幅较上月收窄0.3个百分点。从定基指数看,以2015年为基期的定基指数为104.2,表明与2015年相比,合成纤维制造产品出厂价格累计上涨4.2%,但近期价格回调明显。
二、分产品类别价格指数分析
合成纤维制造主要涵盖涤纶、锦纶、腈纶、丙纶、维纶等细分产品。2019年1月,各主要产品价格指数表现如下:
- 涤纶纤维:出厂价格指数(上年同月=100)为96.5,同比下降3.5%,环比下降0.7%。涤纶是合成纤维中产量最大的品种,其价格下降主要受原料PTA和乙二醇价格走低影响,同时下游需求疲软,市场供应充足。
- 锦纶纤维:出厂价格指数为98.2,同比下降1.8%,环比下降0.3%。锦纶价格相对抗跌,主要得益于部分高端领域需求稳定,但整体仍受行业产能过剩拖累。
- 腈纶纤维:出厂价格指数为97.0,同比下降3.0%,环比下降0.6%。腈纶市场持续低迷,受替代品竞争及下游毛纺行业不景气影响。
- 丙纶纤维:出厂价格指数为98.5,同比下降1.5%,环比下降0.4%。丙纶价格波动较小,主要应用于工业领域,需求相对刚性。
- 维纶纤维:出厂价格指数为99.0,同比下降1.0%,环比下降0.2%。维纶市场规模较小,价格走势相对平稳。
三、价格指数变动原因分析
- 成本端塌陷:合成纤维主要原料PTA、乙二醇、己内酰胺等价格在2018年四季度大幅下跌,2019年1月虽有小幅反弹,但同比仍显著下降,导致合成纤维成本支撑减弱。
- 供需关系宽松:2018年合成纤维行业新增产能较多,市场供应充足,而下游纺织服装内需增速放缓,出口受国际贸易摩擦影响,需求端表现疲弱,供大于求格局加剧价格下行。
- 竞争激烈:行业同质化竞争严重,企业为去库存被动降价,进一步压低出厂价格。
- 季节性因素:1月临近春节,部分下游企业提前放假,采购需求减少,加剧价格下行压力。
四、与上下游行业价格指数对比
从产业链看,2019年1月化学纤维制造业PPI同比下降2.0%,其中合成纤维制造下降2.2%,而上游石油、煤炭及其他燃料加工业PPI同比下降1.6%,化学原料和化学制品制造业PPI同比下降1.2%。合成纤维制造价格降幅大于上游,表明行业利润空间受到挤压。下游纺织业PPI同比上涨0.8%,服装业PPI同比上涨0.6%,显示下游成本传导不畅,合成纤维价格下跌未完全传导至终端。
五、结论与展望
2019年1月合成纤维制造工业生产者出厂价格指数同比、环比均下降,行业价格水平整体偏低。主要原因是成本支撑弱化、供需失衡及竞争加剧。短期看,春节后下游需求逐步恢复,但行业库存高位,预计2月价格指数仍将低位运行。中长期需关注国际油价走势、下游需求变化及行业去产能进度,若成本回升且需求改善,价格指数有望企稳回升。建议企业加强成本控制、优化产品结构、拓展差异化市场,以应对价格下行压力。
如若转载,请注明出处:http://www.daruntai.com/product/40.html
更新时间:2026-11-07 16:02:21