2025年中国合成纤维行业产业链、企业格局及未来前景分析 国产合成纤维制造技术不断提高,产业规模加速发展
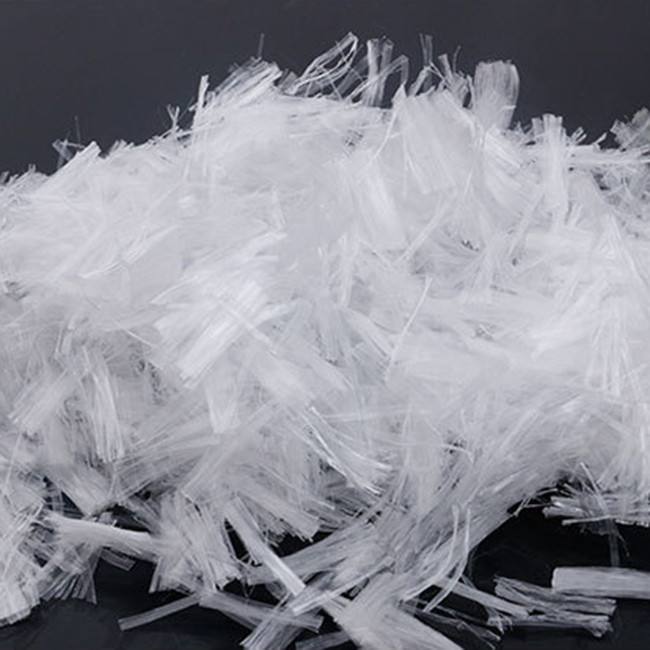
合成纤维制造是指以石油、天然气、煤等为原料,通过化学合成和机械加工方法制得的纤维,主要包括涤纶、锦纶、腈纶、丙纶、维纶、氨纶等品种。作为纺织工业的重要支柱,合成纤维行业的发展水平直接关系到国家纺织产业的竞争力。2025年,中国合成纤维行业在技术突破与规模扩张的双重驱动下,呈现出产业链协同升级、企业格局加速重塑、未来前景广阔的发展态势。
一、产业链分析:上下游协同,国产技术实现突破
合成纤维产业链涵盖上游原材料、中游合成纤维制造和下游应用领域。上游原材料主要包括PTA、MEG、己内酰胺、丙烯腈等石化产品,其价格波动直接影响合成纤维的生产成本。随着国内大型炼化一体化项目的相继投产,关键原料的国产化率显著提升,为合成纤维行业提供了稳定的原料保障。
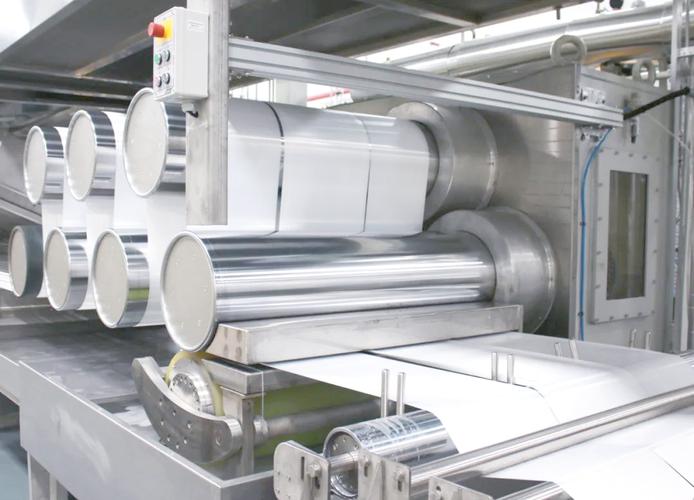
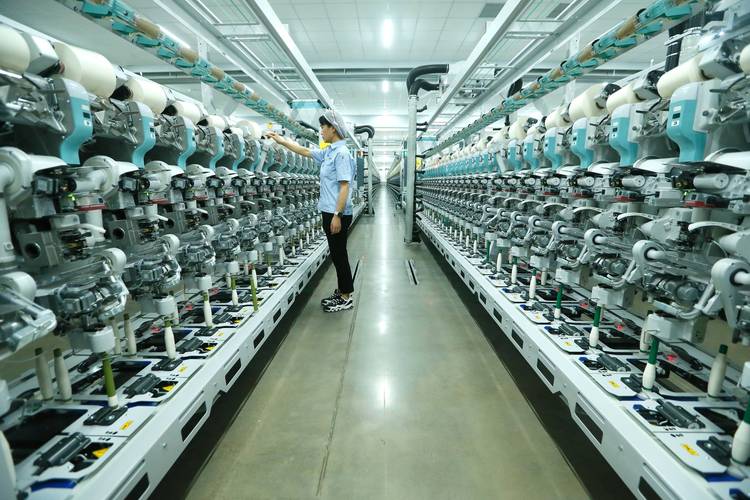
中游合成纤维制造环节,国产技术不断取得突破。以涤纶长丝为例,国产高速纺丝设备、自动化卷绕技术的成熟,使得生产效率大幅提高,产品品质达到国际先进水平。锦纶领域,国产己内酰胺技术打破国外垄断,己内酰胺自给率超过90%,有力推动了锦纶产业链的自主可控。生物基合成纤维、再生纤维等绿色制造技术也取得积极进展,为行业可持续发展注入新动力。
下游应用领域广泛,涵盖服装、家纺、产业用纺织品等。随着消费升级,市场对功能性、差别化合成纤维的需求日益增长,抗菌、阻燃、吸湿排汗、可降解等新型纤维成为研发热点。产业链各环节协同创新,正推动中国合成纤维行业向高端化、绿色化、智能化方向发展。
二、企业格局:龙头引领,集群效应显现
中国合成纤维行业企业格局呈现“龙头引领、中小企业协同”的特征。在涤纶领域,恒力石化、荣盛石化、桐昆股份、新凤鸣等龙头企业通过纵向一体化布局,形成了从炼化到纺织的完整产业链,规模优势显著。锦纶领域,神马实业、华峰集团、恒申控股等企业占据了较大市场份额,并在己内酰胺、聚合、纺丝等环节具备较强竞争力。氨纶领域,华峰化学、泰和新材、如意集团等企业引领行业发展,产能规模位居全球前列。
地域分布上,合成纤维产能主要集中在浙江、江苏、福建、广东等东部沿海省份,其中浙江省的萧山、绍兴、桐乡等地形成了具有全球影响力的化纤产业集群。随着中西部地区的投资环境改善,部分产能开始向四川、新疆等地转移,产业集群效应进一步显现。
值得关注的是,龙头企业持续加大研发投入,在差别化纤维、高性能纤维等领域取得突破。例如,恒力石化成功开发出生物可降解聚酯纤维,荣盛石化在高端聚酯薄膜领域实现进口替代。企业间兼并重组活跃,产业集中度不断提升,落后产能加速出清,行业整体竞争力增强。
三、未来前景:技术驱动,规模加速发展
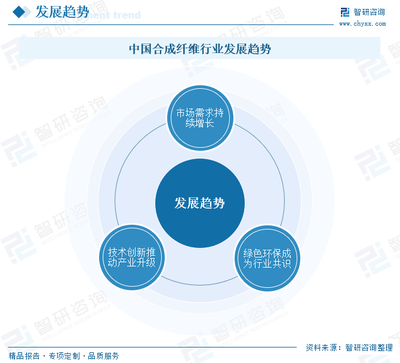
展望2025年及中国合成纤维行业面临多重发展机遇。国产合成纤维制造技术不断提高,为产业规模加速发展提供了核心动力。预计到2025年,行业整体装备水平将达到国际领先,关键领域核心技术实现自主可控。绿色低碳发展将成为行业主旋律。生物基纤维、循环再生纤维的产业化进程加快,原液着色、无水染色等清洁生产技术得到广泛应用,行业碳排放强度持续下降。
市场需求持续升级。产业用纺织品在医疗、卫生、建筑、交通等领域的应用不断拓展,高性能合成纤维需求旺盛。国防军工、航空航天等高端领域对碳纤维、芳纶等特种纤维的需求也将快速增长,为行业带来新的增长点。
数字经济与合成纤维制造的深度融合将催生智能制造新模式。通过工业互联网、大数据、人工智能等技术的应用,实现生产过程的自动化、数字化和智能化,提升生产效率和产品品质,降低运营成本。
尽管前景广阔,行业仍面临诸多挑战,如国际市场竞争加剧、贸易摩擦不确定性、环保压力增大等。为此,企业需加强技术创新,优化产品结构,拓展应用领域,同时积极融入全球产业链,提升国际竞争力。2025年中国合成纤维行业将在技术持续进步和规模加速发展的双轮驱动下,迈向高质量发展的新阶段。
如若转载,请注明出处:http://www.daruntai.com/product/38.html
更新时间:2026-11-07 15:50:23